发布时间:2026-11-19 作者: 拉迪卡·德赛
美元体系的内在矛盾正在加剧,其终结不仅不可避免,而且已经迫在眉睫,世界需要回到布雷顿森林体系的原则,寻找新的国际货币方案。
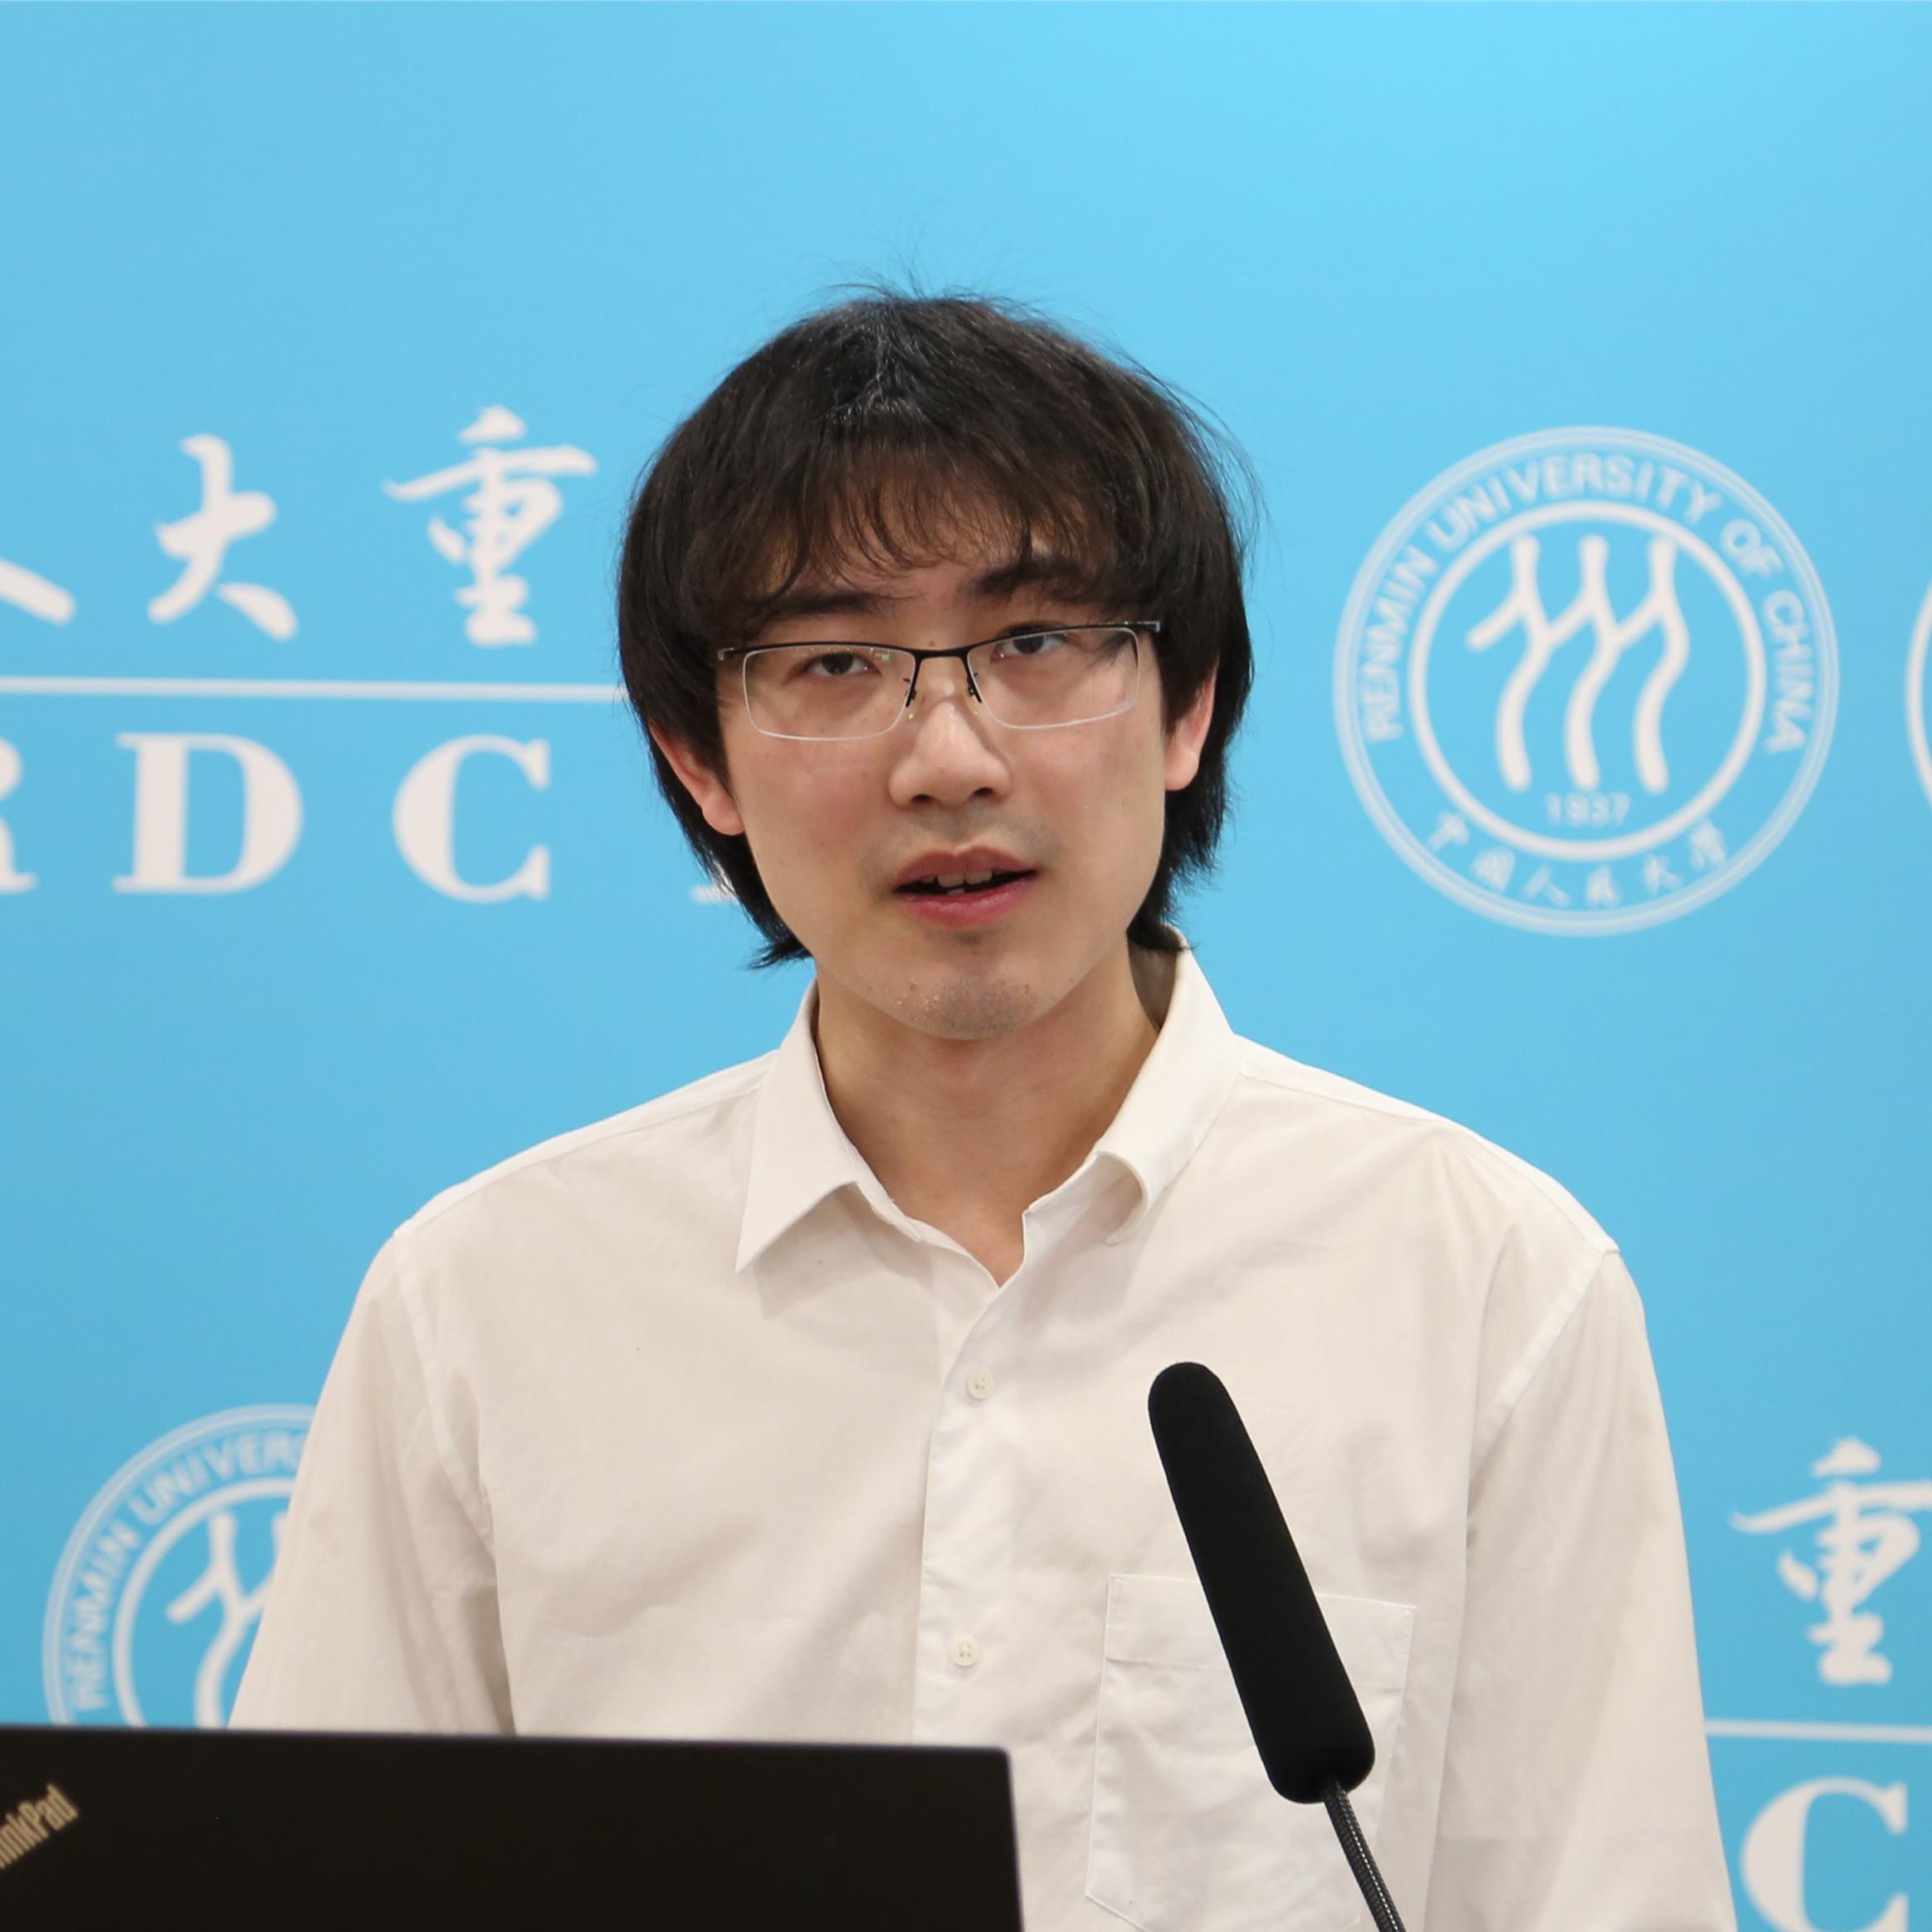
编者按:近日,加拿大曼尼托巴大学政治学教授、地缘政治经济研究小组主任拉迪卡·德赛在参加由中国人民大学重阳金融研究院、全球领导力学院承办的2026全球治理论坛(雄安)分论坛“国际货币体系:多元化趋势下的协调与合作”时表示,美元体系的内在矛盾正在加剧,其终结不仅不可避免,而且已经迫在眉睫,世界需要回到布雷顿森林体系的原则,寻找新的国际货币方案。现将其发言实录整理发布如下:(全文约2200字,预计阅读时间6分钟)
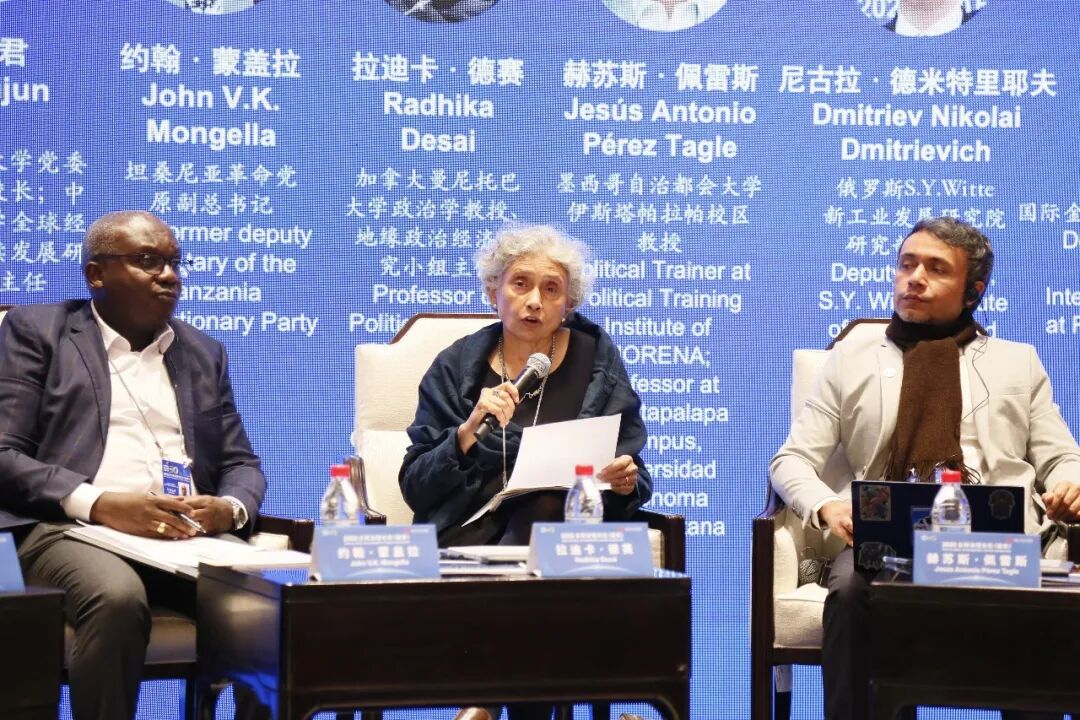
我认为,当前的国际货币体系依旧是不平衡的。此前我们也有听到中国外交部长王毅的发言,我对他的发言印象特别深刻,我要讲的内容与他的发言高度相关:全球化造成的失衡现象,只能通过发展来解决。
美元体系为什么走不通?
一直以来,我认为所谓的美元体系的单极霸权,更多是表现而非本质。它实际上是美国借助二战获得的压倒性实力强加给世界的,当时美国占世界产出的一半。但是,美元从来没有真正具备作为世界货币的可能性。美国当局希望效仿并且重建19世纪末、20世纪初的英镑体系,也就是说,用美元去取代英镑。
但这是不可能的。因为英镑的运转体系,是把英国从亚洲、非洲还有加勒比等殖民地获取的帝国盈余转换为资本输出,主要输出到欧洲大陆、美国、澳大利亚这些定居型殖民地。但如果没有类似的盈余可供输出,美国只能通过经常账户的赤字向世界提供流动性,这就受制于一个众所周知的困境:赤字越大,美元越缺乏吸引力。
战后,美国出口盈余带来了短暂的美元短缺;但不可避免地,随后又出现了不受欢迎的美元过剩。因为美元可以兑换黄金,黄金就从美国流出了,直到1971年,美元与黄金的挂钩被切断。就像我之前所论证的,美元体系是靠扩大对美元的纯金融需求而存活,这也抵消了美国赤字对美元造成的下行压力。如果要扩大这种需求,就需要吹大资产的泡沫。
由此形成的体系就是:整个世界都受一个国家货币政策的支配,而他国的货币自主权受到约束;美元也被人为地高估;金融和货币的危机频发;融资呈现顺周期而非逆周期的特征,资本自由流动的要求抑制了生产性投资与增长;因此家庭、企业和政府的债务非常沉重。最重要的是,整个体系必须依赖大规模且剧烈波动的失衡来维持。
美联储的两难
现在这样一个体系正因为通胀加剧而陷入危险中。所以美联储目前面临着一个新的、而且格外尖锐的“两难”:加息可以压制通胀,但这只会戳破美元体系下赖以支撑的“万物泡沫”;一旦这个泡沫破裂,灾难将摧毁美元的可接受性。如果美联储能接受通胀,美元受到削弱的情况可能不那么惨烈,但却更为确定。
所以,美元体系的终结不仅是不可避免的,而且迫在眉睫,我们必须提出替代方案。
迄今为止,大部分进展集中在构建替代的支付系统之上。这些系统非常重要,但它们并没有解决货币的媒介问题,而是在参与国货币能够接受的、非常有限的限度内运作。正如时任中国人民银行行长周小川在2008年国际金融危机之后所指出的那样,有关世界货币的替代方案,需要回到布雷顿森林体系提出的原则,也就是建立国际清算同盟和一种新的货币“班柯”(Bancor)。
“班柯”方案:回到布雷顿森林的原则
这种原则非常简单却很激进。因为本国货币依旧能在国内流通,在这样的情况下,“班柯”只用于结算央行之间的国际失衡。它并不依赖于资本的自由流动,尤其是短期资本流动,它能使得国际货币秩序保持稳定,而且能够让各国自由地决定有利于增长和获利的政策。“班柯”的价值主要锚定一篮子贸易量大的初级商品,使国际贸易和资本流动不受主要国际通胀的冲击。
这一体系的设计是以平衡为目标的。因此,失衡是任何以一国货币为基础的国际货币体系的核心问题。英镑体系是通过殖民地的出口盈余来提供流动性,并将其转化为资本输出;而美元体系是依赖于美国的赤字。凯恩斯体系所追求的方法,是在要求债务国和逆差国承担责任的同时,也要求债权国和顺差国承担责任。所以这种方法既惩罚持续顺差国,也惩罚持续逆差国,因此那些顺差国就有了削减顺差的利益动力。如果靠削减出口的紧缩办法做不到,就只能通过提升逆差国生产有国际竞争力产品的能力、扩大出口来实现。
而这个安排的巧妙之处在于,如果能通过促进贸易平衡来消除需要结算的差额,首先它会减少对“班柯”以及对于货币本身的需求,而且失衡不可避免引发的国际紧张也会越来越少。
(发言仅代表嘉宾个人观点,不代表人大重阳立场)








 京公网安备 11010802037854号